Dekret 377: dlaczego rosyjskie banki zamrażają lokaty cudzoziemców
 Przez Irena Domingo
Zaktualizowano
W tym artykule
Jeśli jesteś obywatelem Polski albo innego kraju Unii Europejskiej i „parkujesz” pieniądze na lokacie albo koncie oszczędnościowym w rosyjskim banku (T‑Bank, Sbier i podobne), uważaj: od 1 czerwca 2026 roku te pieniądze mogą zostać zablokowane. Nowy rosyjski dekret objął lokaty bankowe cudzoziemców z krajów, które Rosja uznaje za „nieprzyjazne”, tym samym reżimem zamrożenia, który obowiązywał już wcześniej dla innych aktywów. A banki już go stosują.
Dobra wiadomość: pieniędzy na twojej zwykłej karcie debetowej to nie dotyczy, czyli tego, co doładowujesz na wydatki w podróży. Problemem są lokaty terminowe i oprocentowane konta oszczędnościowe (te, które przynoszą odsetki). Wyjaśniam tu, co mówią przepisy, kogo dotyczą, czym jest „konto typu C” i co możesz zrobić, jeśli twoje pieniądze utknęły. Opieram się na oficjalnym tekście dekretu i na prawdziwym przypadku czytelnika, któremu T‑Bank właśnie zablokował lokatę.
Co dokładnie się stało?
1 czerwca 2026 roku Rosja opublikowała dekret prezydenta nr 377, który zmienia wcześniejszy dekret z 2022 roku (nr 95). Na papierze zmiana jest drobna —dodaje do tekstu zaledwie jedno słowo, „депозитам” („lokatom bankowym”)— ale w praktyce jest ogromna. Możesz przeczytać oficjalny tekst dekretu 377 na rosyjskim portalu prawnym.
Dekret 95 z marca 2022 roku stworzył specjalny reżim spłaty zagranicznych wierzycieli z nieprzyjaznych krajów: zamiast normalnie oddawać im pieniądze, rosyjscy dłużnicy musieli wpłacać je na specjalne, zablokowane konto, tak zwane „konto typu C”. Do tej pory reżim ten obejmował kredyty, pożyczki i papiery wartościowe. Od 1 czerwca 2026 roku obejmuje też lokaty i konta oszczędnościowe, czyli obowiązek banku, żeby zwrócić ci lokatę i wypłacić odsetki.
Kogo to dotyczy, a kogo nie?
Dotyczy cię, jeśli jesteś obywatelem kraju z rosyjskiej listy „państw nieprzyjaznych” (cała UE —w tym Polska—, a do tego Wielka Brytania, USA, Szwajcaria, Norwegia, Japonia i inne) i nie masz rosyjskiego zezwolenia na pobyt.
Nie dotyczy cię, jeśli masz rosyjskie zezwolenie na pobyt (РВП albo ВНЖ) albo rosyjski paszport: wtedy jesteś „rezydentem walutowym” i twoje konta dalej działają normalnie. Dlatego, jak zobaczysz niżej, bank najpierw pyta, czy masz jeden z tych dokumentów. Jeśli masz dwa obywatelstwa, polskie i rosyjskie, sprawdź też, co to oznacza w innych sprawach, bo w Rosji traktują cię wyłącznie jak Rosjanina.
Które konta są blokowane? (najważniejsze)
Tu jest sedno praktyczne i nie warto go pomylić:
- Lokaty terminowe i oprocentowane konta oszczędnościowe (te, które przynoszą odsetki): tak, podlegają blokadzie.
- Rachunek bieżący i zwykła karta debetowa: co do zasady nie, bo dekret dotyczy tylko lokat, a nie zwykłych kont kartowych.
Mimo to trzeba uważać: sformułowania dekretu są bardzo ogólne i nic nie gwarantuje, że w przyszłości blokada nie obejmie także kont debetowych. Dlatego ogólna rada brzmi: nie trzymaj w rosyjskim banku więcej pieniędzy, niż wydasz.
10 milionów rubli: zwrot z 14 lipca 2026 roku
Kiedy dekret wszedł w życie, ten próg był największym problemem. Dekret 95 wymaga kont typu C tylko wtedy, gdy to, co bank jest winien, przekracza 10 milionów rubli miesięcznie (około 117 000 euro, czyli mniej więcej pół miliona złotych). Ale w czerwcu banki liczyły to na cały bank, sumując wszystko, co były winne łącznie wszystkim klientom z nieprzyjaznych krajów —kwotę, którą każdy duży bank przekracza z ogromnym zapasem—, więc zamrażały nawet małe lokaty po 100 000 czy 200 000 rubli.
14 lipca 2026 roku Bank Centralny Rosji opublikował oficjalne wyjaśnienie (nr 1-OP), które zmienia to od podstaw. W przypadku lokat próg 10 milionów rubli liczy się osobno dla każdego posiadacza rachunku i za każdy miesiąc kalendarzowy, a nie łącznie dla wszystkich klientów banku. Liczy się to, co bank jest winien tobie w danym miesiącu, a nie suma całego banku.
Co to oznacza w praktyce? Jeśli twoja lokata razem z odsetkami należnymi w danym miesiącu nie przekracza 10 milionów rubli, twoje pieniądze nie powinny trafić na konto typu C. Sama prezes Banku Centralnego Rosji, Elwira Nabiullina, przyznała, że banki stosowały tę regułę zbyt szeroko.
Wyjaśnienie dodaje jeszcze jedną ważną rzecz: dekret nie nakazuje przeklasyfikowania już otwartych lokat na typ C ani stosowania blokady przed terminem zapadalności lokaty.
Realistyczna uwaga: banki potrzebowały czasu, żeby dostosować systemy, i nie wszystkie zrobiły to od razu, a zasady mogą się jeszcze zmienić. Jeśli twój bank dalej stosuje stare kryterium albo coś się zmieniło, czytaj dalej i przed decyzją sprawdź aktualny stan na stronie Banku Centralnego Rosji.
Czym jest „konto typu C”?
To „zawieszenie”, w którym lądują twoje pieniądze. Konto typu C to specjalne konto z bardzo ograniczonym reżimem:
- Nie możesz wypłacić gotówki.
- Pozwala tylko na przelewy w ściśle określonych, ustawowych celach (zakup rosyjskich obligacji skarbowych —OFZ—, płacenie podatków…).
- Żeby wyciągnąć pieniądze, potrzebujesz indywidualnej zgody komisji rządowej.
W praktyce oznacza to, że jeśli pieniądze trafią na konto typu C, tracisz je z oczu na lata. Sam T‑Bank odradza dobrowolne otwieranie takiego konta.
Co mówi T‑Bank: przypadek czytelnika
Czytelnik napisał do mnie, żeby uprzedzić, że T‑Bank zablokował mu lokatę, na której trzymał trochę pieniędzy na podróże do Rosji. Przysłał mi zrzuty ekranu rozmowy z obsługą banku i są bardzo pouczające.
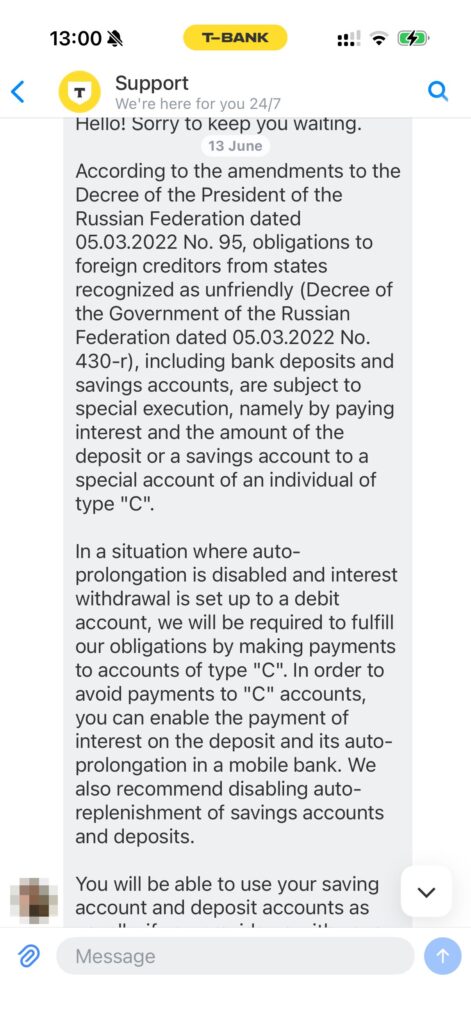
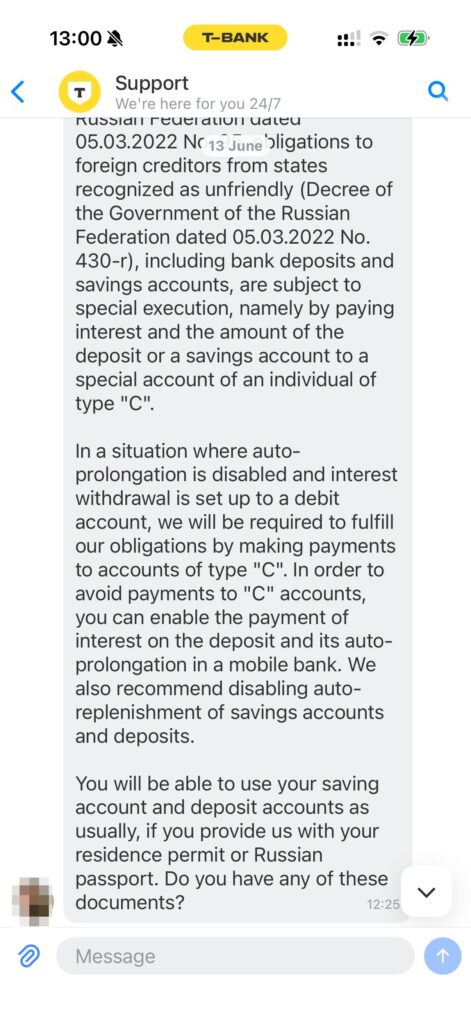
W pierwszej wiadomości obsługa wyjaśnia, że po zmianach w dekrecie 95 (czyli nowym dekrecie 377) lokaty i konta oszczędnościowe cudzoziemców z nieprzyjaznych krajów są teraz obsługiwane przez konta typu C, i pyta, czy ma zezwolenie na pobyt albo rosyjski paszport. Bez jednego z tych dokumentów nie da się normalnie korzystać z pieniędzy.
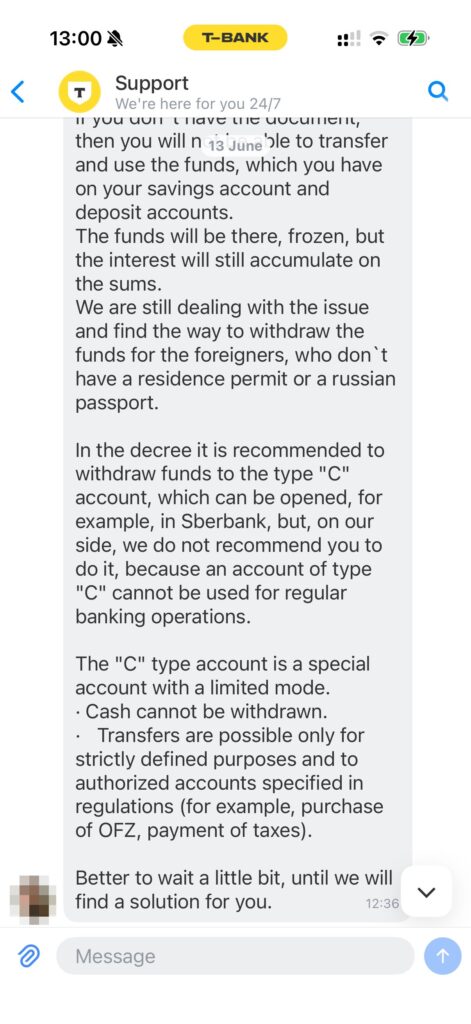
Potem tłumaczą mu najtrudniejszą część: jeśli nie ma tych dokumentów, środki zostają zamrożone (choć dalej przynoszą odsetki), i radzą mu, żeby nie przenosił ich na konto typu C, bo jest jeszcze bardziej restrykcyjne. Rada banku, żeby pieniądze nie trafiły automatycznie na konto C, brzmi:
- Zostawiać odsetki w lokacie (nie przelewać ich na konto debetowe).
- Włączyć automatyczne odnawianie lokaty.
- Wyłączyć automatyczne doładowywanie.
W tłumaczeniu na nasze: dopóki pieniądze „nie wychodzą” z lokaty, są twoje i dalej przynoszą odsetki… ale nie masz do nich dostępu. W chwili, gdy spróbujesz je wypłacić, zostają zablokowane. Bank kończy słowami „lepiej poczekać, szukamy rozwiązania”. Na razie go nie ma.
Zablokowali ci małą lokatę? Możesz złożyć reklamację
Jeśli twoja lokata jest poniżej tych 10 milionów rubli miesięcznie, a bank przeniósł ją (albo chce przenieść) na konto typu C, po wyjaśnieniu z 14 lipca masz argumenty:
- W banku: poproś obsługę o ponowne rozpatrzenie sprawy w świetle oficjalnego wyjaśnienia Banku Centralnego Rosji nr 1-OP z 14 lipca 2026 roku, które ustala limit 10 milionów na posiadacza rachunku, a nie na bank.
- W Banku Centralnym Rosji: jeśli bank tego nie poprawi, możesz złożyć skargę bezpośrednio do regulatora. Możesz powołać się na tekst oficjalnego wyjaśnienia.
- W ostateczności zostaje droga sądowa.
Nie obiecuję ci, że odblokowanie nastąpi od razu albo automatycznie —każdy bank ma swoje tempo—, ale teraz przepisy działają na twoją korzyść.
Co możesz zrobić, jeśli masz pieniądze w rosyjskim banku
Nie jestem doradczynią finansową ani prawniczką, a przepisy są bardzo nowe, więc potraktuj to jako informację, żebyś mógł sam zdecydować. Oto, co polecają podróżni i co sama bym zrobiła:
- Jeśli masz pieniądze na lokacie albo koncie oszczędnościowym, rozważ jak najszybsze przeniesienie ich na kartę debetową. Stracisz odsetki, ale zachowasz dostęp do pieniędzy.
- Nie trzymaj w rosyjskim banku więcej pieniędzy, niż wydasz w podróży. Do przechowywania oszczędności rosyjski bank nie jest już dobrym pomysłem, jeśli jesteś cudzoziemcem bez zezwolenia na pobyt. Jeśli dopiero zastanawiasz się, czy otworzyć konto w rosyjskim banku, miej to na uwadze od początku.
- Jeśli potrzebujesz tylko płacić w czasie podróży, karta MIR doładowana tym, co niezbędne (na przykład karta T‑Banku dla cudzoziemców) —albo po prostu gotówka w rublach— to dalej najbezpieczniejsza opcja.
- Jeśli musisz wysłać pieniądze do Rosji (na przykład rodzinie), korzystaj z metod, które nadal działają, zamiast gromadzić salda na rosyjskich kontach.
Najczęściej zadawane pytania
Czy dekret 377 dotyczy mojej rosyjskiej karty debetowej?
Co do zasady nie. Dekret dotyczy lokat terminowych i oprocentowanych kont oszczędnościowych, a nie zwykłych kont z kartą debetową.
Czy stracę pieniądze, które mam na lokacie w T-Banku?
Nie w ścisłym sensie: pieniądze dalej są twoje i przynoszą odsetki, ale są zamrożone i nie możesz ich wypłacić ani z nich korzystać, dopóki obowiązuje ten środek.
Czy dotyczy mnie to, jeśli mam rosyjskie zezwolenie na pobyt?
Nie. Jeśli masz zezwolenie na pobyt (РВП albo ВНЖ) albo rosyjski paszport, jesteś rezydentem walutowym i twoje konta działają normalnie.
Czy Polaków dotyczy dekret 377?
Tak. Polska, jak cała Unia Europejska, jest na rosyjskiej liście państw nieprzyjaznych, więc dekret dotyczy obywateli Polski bez rosyjskiego zezwolenia na pobyt i bez rosyjskiego paszportu.
Czy to prawda, że dotyczy to dopiero kwot od 10 milionów rubli?
To zależy od daty. Do lipca 2026 roku banki liczyły ten próg na cały bank i zamrażały nawet małe kwoty. Ale 14 lipca 2026 roku Bank Centralny Rosji wyjaśnił, że w przypadku lokat 10 milionów rubli liczy się na każdego posiadacza rachunku i na każdy miesiąc. Jeśli twoja lokata nie przekracza tej kwoty, nie powinna zostać zablokowana.
Czym jest konto typu C?
To specjalne zablokowane konto: nie pozwala na wypłaty gotówki, dopuszcza tylko ściśle określone operacje (na przykład zakup rosyjskich obligacji skarbowych albo płacenie podatków), a żeby wypłacić środki, potrzebna jest zgoda komisji rządowej.
W tym artykule
Przydało się? Dam ci znać, kiedy coś się zmieni w Rosji
Raz w miesiącu krótki e-mail (po angielsku) o tym, co się zmieniło dla podróżnych: wizy, płatności, granice, aplikacje. Na podstawie tego, co czytelnicy zgłaszają mi z Rosji. Jest nas już ponad 4 000. Bez spamu: jeśli kiedyś przestanie cię to interesować, wypiszesz się jednym kliknięciem.
Irena DomingoO mnie
Urodziłam się w Rosji. Dorastałam między dwoma światami: ojciec Rosjanin, matka Hiszpanka, potomkini baskijskich dzieci ewakuowanych do ZSRR podczas hiszpańskiej wojny domowej. Przez ponad 30 lat pracowałam jako tłumaczka pisemna i ustna oraz nauczycielka języka rosyjskiego, a od 2013 roku piszę o Rosji, aby pomagać podróżnym odkrywać ją dzięki praktycznym i zawsze aktualnym informacjom. Jeśli ten blog pomógł Ci zaplanować podróż, możesz postawić mi kawę ❤️.
 Dlaczego rosyjskie banki odrzucają twoje banknoty (i ile możesz wymienić naraz)
 Czy karta MIR działa poza Rosją? Kraje, w których ją przyjmują
 Jak zadeklarować gotówkę przy wjeździe do Rosji: praktyczny przewodnik